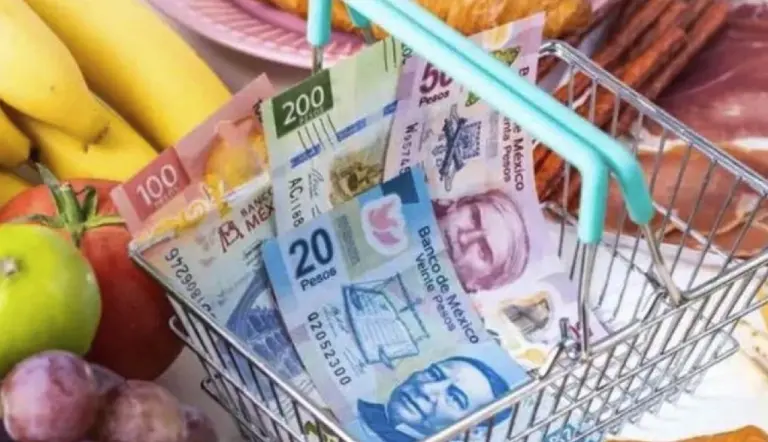
• Los alimentos absorben 35% del gasto monetario de las familias y hasta 40.3% en zonas rurales. Las remesas sostienen a 1.88 millones de hogares, pero su peso relativo disminuyó y su flujo comienza a mostrar señales de debilidad.
Ernesto Madrid
El dato que mejor retrata la economía de los hogares mexicanos no está en las cifras de crecimiento del PIB, sino en algo mucho más cotidiano: qué tanto del dinero familiar se va en comer.
La primera Encuesta Nacional de Gasto (ENG) 2025 del INEGI, levantada durante todo el año en más de 28 mil viviendas, muestra que los 38.3 millones de hogares del país destinan la mayor parte de su gasto a cubrir necesidades básicas. El gasto corriente monetario promedio fue de 57,930 pesos trimestrales, y 34.9% se destinó a alimentos, bebidas y tabaco. En otras palabras, más de uno de cada tres pesos que las familias gastan en efectivo termina en la comida.
La presión es todavía mayor fuera de las ciudades. De acuerdo con un análisis de Banamex, en los hogares urbanos, los alimentos representan 33.9% del gasto, mientras que en los rurales llegan a 40.3%. Y la diferencia en capacidad de gasto es considerable: un hogar urbano desembolsa en promedio 62,985 pesos trimestrales frente a 40,465 pesos en uno rural. No es solamente una diferencia estadística. Es una señal de vulnerabilidad: cuanto menor es el ingreso disponible, mayor proporción del presupuesto se necesita para sobrevivir.
Después de los alimentos, los hogares destinan 20% de su gasto a transporte y comunicaciones; educación y esparcimiento absorben 8.5%, y vivienda y servicios 7.9%. El mayor gasto específico corresponde, incluso, a alimentos consumidos fuera del hogar, con 4,181 pesos trimestrales por familia.
También hay un dato que matiza el panorama: de las erogaciones financieras y de capital, los hogares destinan 40.4% al ahorro, aunque buena parte de esos recursos se canaliza a mecanismos como cuentas, tandas y cajas de ahorro. Es decir, sí existe capacidad de guardar dinero, pero convive con una estructura de gasto todavía muy concentrada en necesidades esenciales.
El contraste entre entidades es igualmente revelador. La Ciudad de México registra el mayor gasto corriente monetario, con 84,564 pesos trimestrales por hogar, seguida por Querétaro y Nuevo León. En el extremo contrario aparecen Chiapas, Campeche y Tabasco. Entre la capital y Chiapas existe una diferencia de 2.2 veces.
Y aquí entran las remesas, uno de los grandes amortiguadores de la economía familiar mexicana.
La Encuesta Intercensal 2025 del INEGI contabilizó 1.88 millones de hogares receptores de remesas, unos 113 mil más que en 2020. Pero hay una paradoja: aunque aumentó su número, su proporción dentro del total de hogares cayó de 5.1% a 4.7%.
Además, casi seis de cada diez hogares receptores de remesas se encuentran en localidades rurales o semi-rurales y 50.8% está encabezado por una mujer. Las remesas tienen efectos concretos: estos hogares presentan mayores niveles de posesión de refrigeradores, lavadoras y motocicletas que los hogares que no reciben esos recursos.
Pero tampoco conviene confundir remesas con prosperidad estructural. Son, sobre todo, un mecanismo privado de compensación frente a ingresos insuficientes. Dinero que sale del mercado laboral estadounidense para sostener el consumo de familias mexicanas.
Y ahora ese amortiguador empieza a mostrar cierta presión. De acuerdo con Banco de México y el análisis de BBVA Research, en agosto ingresaron 5,452 millones de dólares, 3.6% menos que un año antes y la primera caída después de seis meses consecutivos de crecimiento. BBVA anticipa un comportamiento débil —incluso posibles contracciones— durante septiembre, octubre y noviembre, aunque el tipo de cambio puede modificar temporalmente el resultado.
Aquí aparece el verdadero vínculo entre ambos datos. Si las familias destinan 35% de su gasto a alimentos y una proporción importante de hogares depende de ingresos provenientes del exterior, cualquier debilitamiento de las remesas puede terminar sintiéndose directamente en el consumo.
Y eso importa para toda la economía. México puede mostrar recuperación en determinados sectores, pero si el ingreso disponible de los hogares se encuentra comprometido por alimentos, transporte, vivienda y servicios, el consumo tiene un techo. Y el consumo sigue siendo uno de los principales motores de la actividad económica.
La fotografía que dejan el INEGI, Banamex, Banco de México y BBVA Research es, por tanto, menos cómoda de lo que sugieren algunas cifras agregadas: los hogares mexicanos siguen gastando, pero buena parte de ese gasto está comprometido con lo indispensable; y una parte de los que tienen un ingreso adicional dependen de un recurso que viene del exterior y que comienza a desacelerarse.
La pregunta económica no es sólo cuánto crece México. Es mucho más sencilla: ¿cuánto dinero le queda a una familia después de pagar la comida, moverse, mantener la casa y cubrir sus necesidades básicas? Porque ahí, y no solamente en el PIB, comienza a medirse el verdadero bienestar de los hogares.
@JErnestoMadrid
jeemadrid@gmail.com