• El SAR acumuló 490 mil 957 millones de pesos en rendimientos entre enero y septiembre de 2026. La ley obliga a priorizar la seguridad y rentabilidad del ahorro de los trabajadores: no es dinero de libre disposición para financiar obras públicas.
Ernesto Madrid
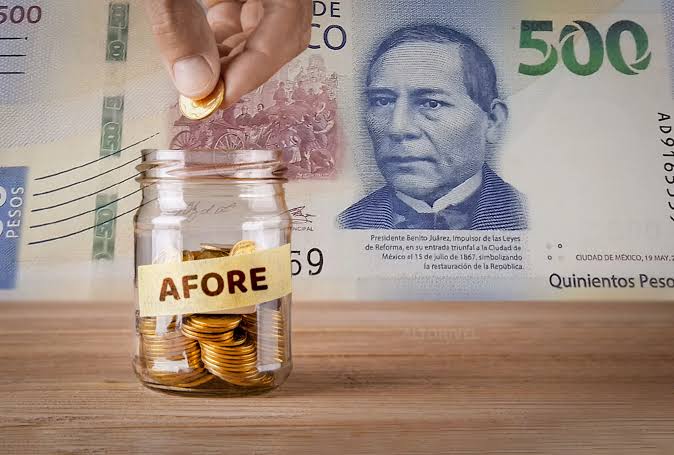
El ahorro para el retiro de millones de mexicanos acumuló 490 mil 957 millones de pesos en plusvalías entre enero y septiembre de 2026, una cifra cercana al medio billón, informó la Consar. En septiembre, el rendimiento positivo fue de 15 mil 525 millones de pesos, en un entorno de volatilidad financiera.
La cifra es importante, pero también obliga a precisar algo: ese dinero no es una bolsa disponible para que el gobierno la destine directamente a sus proyectos. Son plusvalías generadas por inversiones realizadas con recursos pensionarios y su valor puede cambiar conforme se mueven los mercados. No representan efectivo de libre disposición ni una ganancia garantizada para el futuro.
¿Pueden las Afores financiar proyectos públicos? Sí, bajo las reglas de inversión aplicables. El artículo 43 de la Ley de los Sistemas de Ahorro para el Retiro establece que el objetivo principal debe ser procurar la mayor seguridad y rentabilidad de los recursos de los trabajadores. También contempla inversiones para impulsar la actividad productiva, el empleo y la infraestructura estratégica.
La diferencia es fundamental: una inversión pública no está prohibida por ser pública, pero tampoco puede justificarse únicamente porque el gobierno necesite recursos. Debe cumplir con los criterios financieros y regulatorios que protegen el ahorro pensionario.
Así lo explicó Guillermo Zamarripa, presidente de la Amafore, en entrevista con este portal al señalar que las Afores invierten tanto en el sector público como en el privado y que las decisiones dependen de la rentabilidad y de los comités de inversión. Como antecedente, la Consar reportó que en mayo de 2024 las Afores mantenían más de un billón de pesos a valor nominal en Bonos M del Gobierno Federal, además de inversiones en infraestructura y empresas.
El debate, por tanto, no es si el ahorro puede contribuir al desarrollo nacional, sino bajo qué condiciones se invierte, qué riesgos asume y qué rendimiento obtiene para sus verdaderos propietarios: los trabajadores.
Tampoco debe confundirse la plusvalía acumulada por el sistema con un depósito extraordinario que cada persona pueda retirar. Los rendimientos se reflejan en la valuación de las inversiones y en el saldo de las cuentas, aunque su evolución depende del mercado y del horizonte de inversión. Por eso, la cifra agregada no significa que todos los ahorradores hayan obtenido el mismo beneficio.
En un país que necesita inversión productiva, el ahorro pensionario puede ser una fuente de financiamiento de largo plazo. Pero la prioridad no puede invertirse: el desarrollo nacional debe apoyarse en inversiones que protejan y generen rendimientos para los trabajadores, no convertir sus pensiones en una fuente de financiamiento a cualquier costo.
@JErnestoMadrid
jeemadrid@gmail.com