• La Condusef, la ABM y otros organismos realizarán a partir del 15 de octubre la Semana Nacional de Educación Financiera. Aunque 76.5% de los adultos ya cuenta con algún producto financiero, solo una de cada cuatro personas lleva un presupuesto y la alfabetización financiera permanece estancada en 58 puntos sobre 100.
Ernesto Madrid
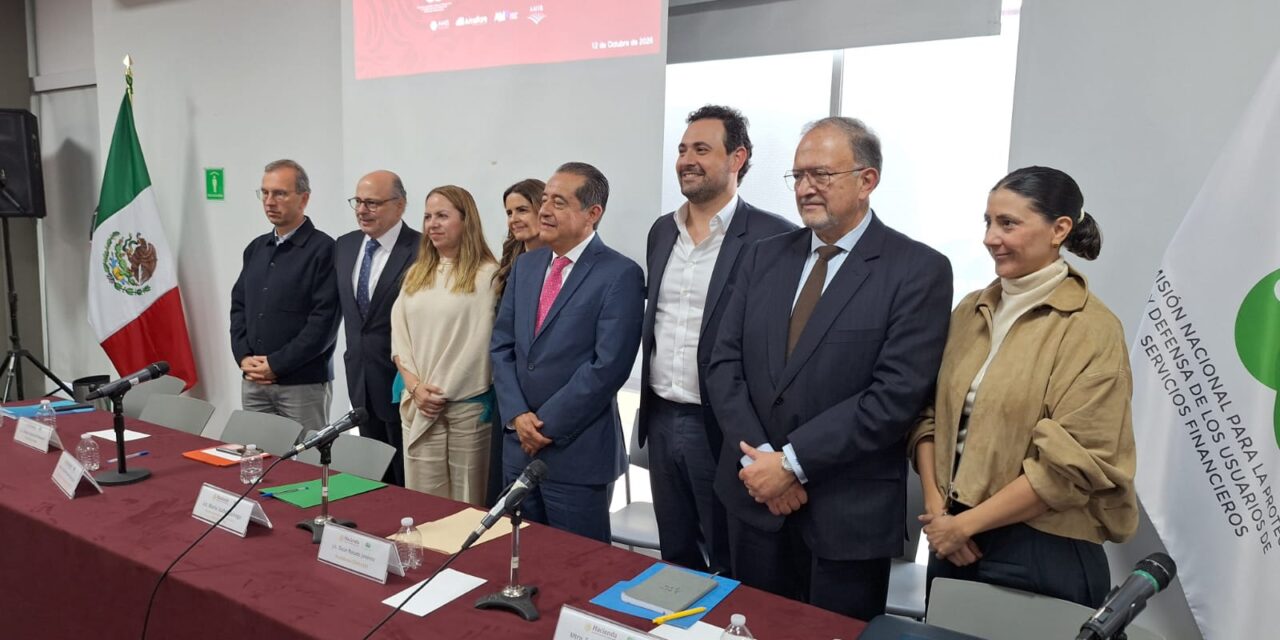
Tener una cuenta bancaria no significa saber administrar el dinero. México ha avanzado en el acceso a los servicios financieros, pero todavía enfrenta una brecha entre disponer de productos bancarios y contar con los conocimientos necesarios para utilizarlos en beneficio propio. Esa diferencia estará en el centro de la Décima Novena Semana Nacional de Educación Financiera, que comenzará el próximo 15 de octubre con una propuesta que combina aprendizaje y entretenimiento.
Bajo el lema “¿Qué película financiera te cuentas?”, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), busca acercar a la población a decisiones cotidianas sobre ahorro, gasto, crédito e inversión mediante una temática cinematográfica.
Durante la presentación, el presidente de la Condusef, Óscar Rosado Jiménez, destacó la importancia de hablar de dinero desde edades tempranas y de desarrollar hábitos que permitan construir seguridad, resiliencia, control y libertad financiera.
El desafío va más allá de abrir cuentas. De acuerdo con los datos presentados por la Asociación de Bancos de México (ABM), 76.5% de los adultos cuenta con algún producto financiero, casi nueve puntos porcentuales más que en 2021. Sin embargo, la calificación de alfabetización financiera del país se mantiene en 58 puntos sobre 100, prácticamente sin cambios desde 2018.
Las consecuencias se reflejan en la administración cotidiana de los ingresos: solo una de cada cuatro personas lleva un presupuesto o registro de sus gastos; una tercera parte de los adultos no ahorra y apenas tres de cada diez ahorran mediante el sistema financiero formal.
Para María Isabel Quiroga, directora de Comunicación y Enlace Legislativo de la ABM, la educación financiera también puede contribuir a reducir las desigualdades entre generaciones. Citó datos según los cuales 95% de las personas que hoy no tienen productos financieros proviene de hogares que tampoco los tenían. Además, entre quienes nacen en hogares de menores ingresos, contar con padres que utilizan algún producto financiero triplica las posibilidades de llegar al grupo de mayores ingresos.
La brecha también tiene una dimensión de género: las mujeres mantienen un menor acceso a ciertos productos financieros, particularmente los vinculados con el ahorro para el retiro. Por ello, la formación financiera se plantea como una herramienta para fortalecer su autonomía económica y ampliar sus oportunidades.
La ABM impulsa, además, el Centro Nacional de Educación Financiera (CENEFI), una iniciativa que busca coordinar recursos y experiencia de las instituciones bancarias para que la capacitación no se limite a transmitir información, sino que ayude a transformar hábitos y decisiones.
La edición de este año tendrá actividades presenciales y virtuales, conferencias, contenidos interactivos y experiencias digitales con temática cinematográfica. La organización prevé la participación de 26 instituciones y una plataforma diseñada para acercar herramientas financieras a un público más amplio.
La importancia de estos programas también encuentra respaldo en estudios internacionales citados durante la presentación. La evidencia expuesta apunta a que la educación financiera puede mejorar conocimientos y conductas relacionadas con el presupuesto, el ahorro y el crédito, especialmente cuando el aprendizaje se traduce en hábitos sostenidos.
El reto, por tanto, no consiste únicamente en incorporar a más personas al sistema financiero. También implica que sepan comparar opciones, evitar el sobreendeudamiento, planear para el retiro y tomar decisiones informadas.
En un país donde el acceso a productos financieros crece más rápido que las capacidades para utilizarlos, la educación financiera deja de ser un tema complementario: es una condición para que la inclusión se convierta en bienestar económico.
@JErnestoMadrid
jeemadrid@gmail.com